Domain wurzelextrakt.de kaufen?
Wir ziehen mit dem Projekt
wurzelextrakt.de um.
Sind Sie am Kauf der Domain
wurzelextrakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wurzelextrakt.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
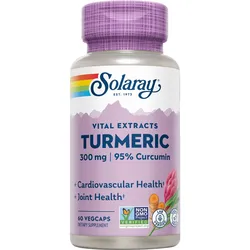
Kurkuma Wurzelextrakt Solaray 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Kurkuma Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich mit einer Mahlzeit oder einem Glas Wasser. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Kurkumawurzel-Extrakt (Curcuma longa)(garantiert 285 mg (95%) Curcumin) 300 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Kurkumawurzel-Extrakt , Kapselhülle (Füllstoff Hydroxypropylmethylcellulose), Reisextraktmischung (Reishülsen, Reisextrakt, Sonnenblumenöl, Stabilisator Gummi arabicum). Allergene: keine Nettofüllmenge: 60 Kapseln Aufbewahrungsbedingungen: Kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: Niederlande Anschrift des Herstellers: Supplementa Corporation B.V. Papierbaan 50a 9672 BH Winschoten Weitere Hinweise: Vegan. Nicht anwenden bei Erkrankungen der Gallenwege. Menschen, die Medikamente nehmen, sollten ihren Arzt oder Apotheker konsultieren, bevor sie dieses Produkt nehmen. Nicht geeignet für Dauergebrauch. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.supplementa.com und Angaben der Verpackung Stand: 05/202519,27 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
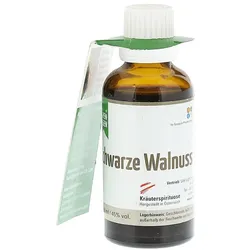
Schwarz-Walnuss Pflanzenextrakt 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Täglich 3 x 10 Tropfen vor dem Essen auf die Zunge träufeln. Nährwertdeklaration: Keine Angaben. Zutaten: Aqua dest., alkoholisches Kräuterdestillat aus Juglans nigra. Alkohol mindestens 45% vol. Allergene: Keine Angaben. Nettofüllmenge: 50 ml Aufbewahrungsbedingungen: Geschlossen, kühl, trocken und lichtgeschützt außerhalb der Reichweite von kleinen Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ApoZen Vertriebs GmbH Frühlingstraße 95a 83435 Bad Reichenhall Deutschland Weitere Hinweise: Warnhinweis: Enthält mindestens 45 Vol.-% Alkohol! Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 04/202319,38 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
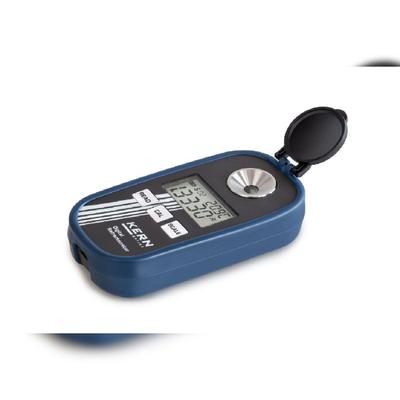
Kern ORM 1AL | digitales Refraktometer | Anwendungsbereich Bier/AlkoholKern ORM 1AL | digitales Refraktometer | Bier/Alkohol Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei...374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
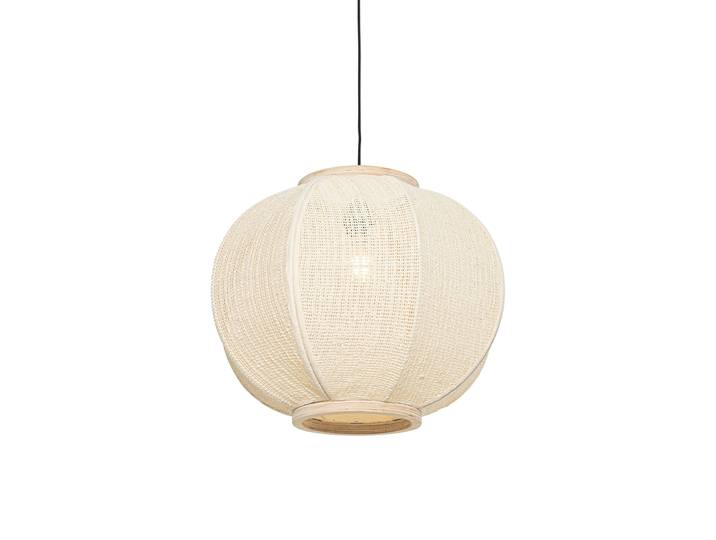
Orientalische Hängelampe Naturstoff 48 cm - Rob<p>Die <strong>orientalische Hängelampe Rob</strong> ist eine stilvolle Bereicherung für jedes orientalische Interieur. Mit einem Durchmesser von <strong>48 cm</strong> und einer maximalen Höhe von <strong>160 cm</strong> sorgt sie für eine beeindruckende Lichtquelle, die sowohl funktional als auch dekorativ ist. Die Lampe ist aus hochwertigem <strong>Textil</strong> gefertigt und präsentiert sich in einem eleganten Weiß, kombiniert mit einer natürlichen Holzfarbe, die Wärme und Gemütlichkeit ausstrahlt.</p><p>Ein besonderes Merkmal der Hängelampe ist ihre <strong>Höhenverstellbarkeit</strong>. Du kannst die Höhe flexibel zwischen <strong>72,5 cm</strong> und <strong>160 cm</strong> anpassen, um sie perfekt in deinen Raum zu integrieren. Die Montageplatte hat einen Durchmesser von <strong>12 cm</strong> und eine Höhe von <strong>2,5 cm</strong>, was die Installation erleichtert. Das <strong>120 cm lange Kabel</strong> bietet dir ausreichend Spielraum für die optimale Platzierung.</p><p>Die Lampe ist zudem <strong>dimmbar</strong>, was dir ermöglicht, die Lichtintensität nach deinen Wünschen anzupassen. Bitte beachte, dass eine separate Glühbirne mit E27-Fassung (max. 60 W) erforderlich ist, die nicht im Lieferumfang enthalten ist. Wenn du deinem Zuhause eine besondere Atmosphäre verleihen möchtest, ist die Hängelampe Rob die ideale Wahl.</p>95,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kurkuma Wurzelextrakt Solaray 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Kurkuma Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich mit einer Mahlzeit oder einem Glas Wasser. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Kurkumawurzel-Extrakt (Curcuma longa)(garantiert 285 mg (95%) Curcumin) 300 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Kurkumawurzel-Extrakt , Kapselhülle (Füllstoff Hydroxypropylmethylcellulose), Reisextraktmischung (Reishülsen, Reisextrakt, Sonnenblumenöl, Stabilisator Gummi arabicum). Allergene: keine Nettofüllmenge: 60 Kapseln Aufbewahrungsbedingungen: Kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: Niederlande Anschrift des Herstellers: Supplementa Corporation B.V. Papierbaan 50a 9672 BH Winschoten Weitere Hinweise: Vegan. Nicht anwenden bei Erkrankungen der Gallenwege. Menschen, die Medikamente nehmen, sollten ihren Arzt oder Apotheker konsultieren, bevor sie dieses Produkt nehmen. Nicht geeignet für Dauergebrauch. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.supplementa.com und Angaben der Verpackung Stand: 05/202519,27 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Schwarz-Walnuss Pflanzenextrakt 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Täglich 3 x 10 Tropfen vor dem Essen auf die Zunge träufeln. Nährwertdeklaration: Keine Angaben. Zutaten: Aqua dest., alkoholisches Kräuterdestillat aus Juglans nigra. Alkohol mindestens 45% vol. Allergene: Keine Angaben. Nettofüllmenge: 50 ml Aufbewahrungsbedingungen: Geschlossen, kühl, trocken und lichtgeschützt außerhalb der Reichweite von kleinen Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ApoZen Vertriebs GmbH Frühlingstraße 95a 83435 Bad Reichenhall Deutschland Weitere Hinweise: Warnhinweis: Enthält mindestens 45 Vol.-% Alkohol! Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 04/202319,38 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
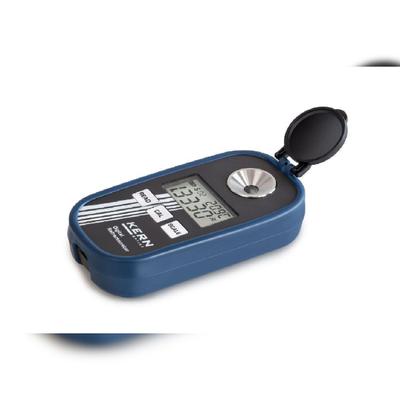
Kern ORM 1AL | digitales Refraktometer | Anwendungsbereich Bier/AlkoholKern ORM 1AL | digitales Refraktometer | Bier/Alkohol Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei...374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mexican Wild Yam Wurzelextrakt 275 mg Solaray 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Yamswurzel Verwendung/Anwendung/Verzehrempfehlung: 1 vegetarische Kapsel täglich mit einer Mahlzeit oder einem Glas Wasser. Nährwertdeklaration: Nährstoff pro Kapsel %NRV* Yamswurzelextrakt (Dioscorea villosa) (garantiert 27,5mg [10%] Diosgenin) 275 mg ** Yamswurzel (Dioscorea Villosa) 75 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Yamswurzelextrakt, Kapselhülle Cellulose (pflanzlich), Yamswurzel, Festigungsmittel Gummi arabicum, Trennmittel Magnesiumsalze der Speisefettsäuren. Allergene: keine Nettofüllmenge: 60 Kapseln = 24 g Aufbewahrungsbedingungen: Bitte kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: Niederlande Anschrift des Herstellers: Supplementa Corporation B.V. Papierbaan 50a NL-9672 BH Winschoten Weitere Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.supplementa.com Stand: 04/202323,41 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kern ORM 1BR | digitales Refraktometer | Anwendungsbereich Bier/AlkoholKern ORM 1AL | digitales Refraktometer | Bier/Alkohol Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei...374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.